
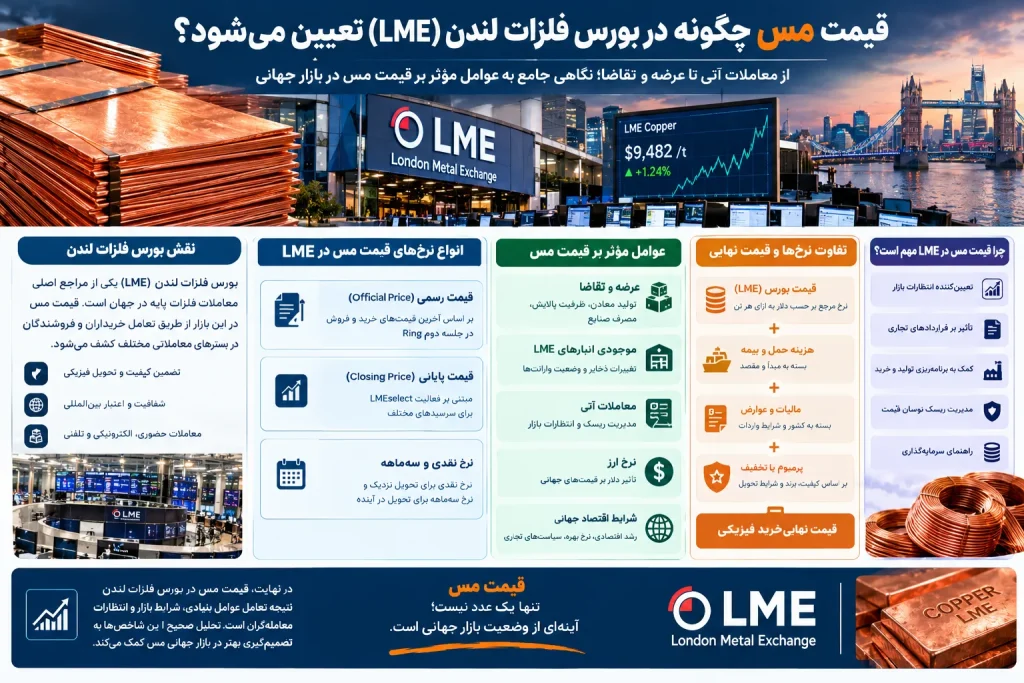
قیمت مس چگونه در بورس فلزات لندن (LME) تعیین میشود؟
مس یکی از فلزات راهبردی در اقتصاد جهان است و در تولید سیم و کابل، تجهیزات الکتریکی، ساختمانسازی، خودروهای برقی و زیرساختهای انرژی کاربرد گستردهای دارد. به همین دلیل، تغییرات بازار این فلز برای تولیدکنندگان، بازرگانان، سرمایهگذاران و مصرفکنندگان صنعتی اهمیت زیادی دارد. بورس فلزات لندن یا London Metal Exchange یکی از مراجع اصلی معاملات بینالمللی فلزات پایه است و شاخصهای منتشرشده در آن در بسیاری از قراردادهای تجاری به کار میروند. در این میان، قیمت مس یکی از معیارهای مهم برای سنجش شرایط بازار جهانی و برنامهریزی خرید مواد اولیه محسوب میشود.
برای درک سازوکار این بازار، باید بدانیم که نرخ معاملات بورسی، قیمتهای مرجع رسمی و مبلغ نهایی خرید فیزیکی لزوماً یکسان نیستند. هرکدام از این ارقام بر اساس شرایط مشخصی تعیین میشوند و از عواملی مانند تاریخ تحویل، کیفیت فلز، هزینه حمل، نرخ ارز و وضعیت عرضه و تقاضا تأثیر میپذیرند. شناخت این تفاوتها به فعالان صنعتی کمک میکند اطلاعات بازار را دقیقتر تحلیل کنند و تصمیمهای تجاری آگاهانهتری بگیرند.
قیمت مس در بورس فلزات لندن چگونه کشف میشود؟
بورس فلزات لندن بازاری بینالمللی برای معاملات فلزاتی مانند مس، آلومینیوم، روی، سرب، نیکل و قلع است. معاملات در این بازار از مسیرهای مختلفی از جمله تالار حضوری Ring، سامانه الکترونیکی LMEselect و بازار بیندفتری تلفنی انجام میشوند. تعامل سفارشهای خرید و فروش در این بسترها، اطلاعاتی درباره ارزش مورد توافق معاملهگران در سررسیدهای مختلف ایجاد میکند.
کشف قیمت مس تنها به یک معامله یا نظر یک معاملهگر وابسته نیست؛ بلکه حاصل تعامل خریداران و فروشندگان در چارچوب قواعد معاملاتی بورس است. انتظارات مربوط به رشد اقتصاد جهانی، وضعیت تولید معادن، سطح ذخایر قابل دسترس، هزینه تأمین مالی و تقاضای صنایع مصرفکننده میتوانند بر سفارشها اثر بگذارند. سپس معاملات انجامشده و روشهای محاسباتی تعریفشده در بورس، مبنای انتشار انواع نرخهای مرجع قرار میگیرند.
قیمت رسمی LME چیست؟
بورس فلزات لندن مجموعهای از نرخهای مرجع روزانه را منتشر میکند که دو گروه مهم آن عبارتاند از قیمتهای رسمی (Official Prices) و قیمتهای پایانی (Closing Prices). این دو گروه از روشهای متفاوتی به دست میآیند و کاربردهای یکسانی ندارند. بنابراین، هنگام مطالعه اخبار یا گزارشهای معاملاتی باید مشخص باشد که کدام شاخص، کدام سررسید و کدام زمان معاملاتی مدنظر است.
بر اساس توضیحات رسمی LME، قیمتهای رسمی از آخرین قیمتهای پیشنهادی خرید و فروش در جلسه دوم Ring استخراج میشوند. قیمت تسویه رسمی نقدی، یعنی Official Cash Settlement Price، برابر با آخرین قیمت پیشنهادی فروش نقدی در آن جلسه است. این شاخص در بازار فیزیکی کاربرد گستردهای دارد و برای تسویه مالی برخی ابزارها و قراردادهای مرتبط نیز اهمیت دارد. به همین دلیل، قیمت مس رسمی باید همراه با نوع نرخ و سررسید آن خوانده شود.
در جدولهای رسمی ممکن است قیمت خرید (Bid) و قیمت فروش (Offer یا Ask) جداگانه نمایش داده شوند. قیمت خرید نشان میدهد خریداران در آن لحظه حاضر به پرداخت چه مبلغی هستند؛ درحالیکه قیمت فروش، پیشنهاد فروشندگان را نشان میدهد. فاصله این دو، بخشی از اطلاعات مربوط به شرایط معاملاتی و نقدشوندگی بازار را منعکس میکند. این تفاوت بهویژه برای شرکتهایی مهم است که بر اساس یک نرخ مشخص، قراردادهای خرید یا فروش تنظیم میکنند.
تفاوت نرخ نقدی و قرارداد سهماهه
نرخ نقدی یا Cash به سررسید نزدیک در چارچوب تقویم تحویل بورس مربوط است. در مقابل، قرارداد سهماهه یا ۳-month به تحویلی در حدود سه ماه آینده اشاره دارد. هر دو شاخص برای بررسی وضعیت بازار کاربرد دارند، اما به دلیل تفاوت زمان تحویل ممکن است در یک روز معاملاتی ارقام متفاوتی داشته باشند. بنابراین، مقایسه نرخهای نقدی و سهماهه باید با توجه به سررسید و نوع قرارداد انجام شود.
هنگامی که نرخ نقدی بالاتر از نرخ سهماهه باشد، ساختار بازار معمولاً «بکواردیشن» (Backwardation) نامیده میشود. این وضعیت میتواند با محدودیت عرضه در کوتاهمدت، تقاضای فوری یا دشواری دسترسی به فلز قابل تحویل ارتباط داشته باشد. در مقابل، زمانی که نرخ سهماهه از نرخ نقدی بالاتر باشد، بازار معمولاً در وضعیت «کانتانگو» (Contango) قرار دارد. هزینه نگهداری، تأمین مالی و انتظارات بازار از عرضه آینده ممکن است در شکلگیری این فاصله نقش داشته باشند.
بااینحال، هیچیک از این دو ساختار بهتنهایی جهت قطعی بازار را مشخص نمیکند. قیمت مس در سررسیدهای مختلف باید همراه با موجودی انبارها، شرایط تحویل و اطلاعات بنیادی بررسی شود؛ زیرا اختلاف نرخها ممکن است بازتاب کمبود کوتاهمدت باشد یا از هزینههای نگهداری و ساختار تقویم تحویل ناشی شود.
نقش عرضه و تقاضا در تغییرات بازار
مهمترین عوامل بنیادی بازار عبارتاند از تولید معدنی، ظرفیت ذوب و پالایش، موجودی انبارها و سطح مصرف صنعتی. اگر فعالیت یک معدن بزرگ مختل شود یا تولید به علت مشکلات فنی، اعتصاب، محدودیت انرژی یا مسائل حملونقل کاهش پیدا کند، عرضه قابل دسترس ممکن است محدود شود. در چنین شرایطی، اگر تقاضا همچنان بالا بماند، قیمت مس میتواند با فشار صعودی روبهرو شود.
در سمت تقاضا، فعالیت اقتصادی چین، وضعیت صنعت ساختمان، سرمایهگذاری در شبکههای برق و توسعه تجهیزات انرژیهای تجدیدپذیر اهمیت زیادی دارند. مس در بسیاری از تجهیزات الکتریکی کاربرد دارد؛ بنابراین افزایش سرمایهگذاری در برقرسانی و زیرساختهای صنعتی میتواند مصرف این فلز را تقویت کند. در مقابل، افت تولید صنعتی یا کاهش سفارش کارخانهها میتواند تقاضا را محدود کند و بر انتظارات فعالان بازار اثر بگذارد.
بازار همچنین به اطلاعات تازه واکنش نشان میدهد. آمار رشد اقتصادی، گزارش تولید معادن، دادههای صنعتی و اخبار مربوط به سیاستهای تجاری میتوانند دیدگاه معاملهگران را تغییر دهند. در برخی موارد، نرخها پیش از انتشار رسمی یک گزارش تغییر میکنند؛ زیرا بازار بر اساس انتظارات شکل میگیرد، نه فقط اطلاعاتی که قبلاً تأیید شدهاند.
معاملات آتی چه تأثیری بر نرخ مرجع دارند؟
قرارداد آتی توافقی استاندارد برای خرید یا فروش مقدار معینی از فلز در تاریخ تحویل مشخص است که شرایط آن طبق مقررات بورس تعیین میشود. در قرارداد استاندارد مس LME، اندازه هر لات ۲۵ تن متریک است و نرخ بر حسب دلار آمریکا به ازای هر تن اعلام میشود. تحویل فیزیکی قرارداد نیز به رعایت مشخصات تعیینشده برای فلز و قواعد بورس وابسته است.
معاملهگران تجاری مانند معدنکاران، پالایشگران، تولیدکنندگان و مصرفکنندگان بزرگ از قراردادهای آتی برای مدیریت ریسک نوسان بازار استفاده میکنند. برای مثال، یک کارخانه مصرفکننده ممکن است بخواهد هزینه تأمین مواد اولیه خود را در برابر افزایش احتمالی نرخها محافظت کند. تولیدکننده نیز ممکن است برای مدیریت درآمد آتی خود از ابزارهای پوشش ریسک بهره بگیرد.
در کنار این گروهها، معاملهگران مالی نیز بر اساس تحلیل خود از آینده بازار خریدوفروش میکنند. تعامل این مشارکتکنندگان میتواند بر نرخهای معاملاتی و منحنی سررسیدها اثر بگذارد. البته معاملات مالی بهتنهایی تعیینکننده روند بازار نیستند؛ عرضه واقعی، تقاضای مصرفکنندگان و شرایط تحویل فیزیکی نیز نقش مهمی در شکلگیری قیمت مس دارند.
قیمت پایانی LME چگونه تعیین میشود؟
قیمتهای پایانی بورس با قیمتهای رسمی تفاوت دارند. این نرخها از فعالیت معاملاتی سامانه الکترونیکی LMEselect در بازههای مشخص قیمتگذاری در ساعات پایانی روز استخراج میشوند. طبق روششناسی بورس، برای برخی سررسیدهای نقدشونده از میانگین موزون بر اساس حجم معاملات یا VWAP و برای برخی دیگر از روش مبتنی بر آخرین قیمت استفاده میشود. انتخاب روش به نقدشوندگی قرارداد و قواعد اعلامشده بورس بستگی دارد.
این شاخصها برای ارزشگذاری موقعیتهای معاملاتی، ارزیابی روزانه پرتفوی و مدیریت ریسک کاربرد دارند. در نتیجه، قیمت مس پایانی را نباید بدون بررسی روش محاسبه با نرخ رسمی نقدی یکسان فرض کرد. تاریخ داده، سررسید قرارداد و زمان انتشار نیز هنگام مقایسه باید مشخص باشند.
شرکتهایی که برای گزارش مالی یا قرارداد تجاری از نرخ پایانی استفاده میکنند، باید به شرایط توافقشده توجه داشته باشند. اگر قرارداد بر مبنای قیمت رسمی نقدی یا میانگین ماهانه تنظیم شده باشد، استفاده از نرخ پایانی سهماهه میتواند مبلغ محاسباتی را تغییر دهد. شفافیت در تعریف شاخص مرجع از بروز اختلاف میان خریدار و فروشنده جلوگیری میکند.
چرا قیمت بورس با قیمت خرید فیزیکی تفاوت دارد؟
نرخ بورس یک مرجع مهم برای ارزشگذاری فلز است، اما مبلغ نهایی معامله فیزیکی به عوامل دیگری نیز وابسته است. خریدار ممکن است علاوه بر نرخ پایه، هزینه حمل و بیمه، مالیات، عوارض، هزینه تأمین مالی و پرمیوم منطقهای را بپردازد. شکل محصول، گرید، برند تأییدشده و محل تحویل نیز میتوانند بر شرایط معامله اثر بگذارند.
در بسیاری از قراردادهای فیزیکی، نرخ نهایی بر مبنای قیمت مرجع بهعلاوه یا منهای پرمیوم یا تخفیف توافقشده محاسبه میشود. پرمیوم میتواند هزینه دسترسی به محصول در منطقه مشخص، زمان تحویل، کیفیت یا شرایط عرضه محلی را منعکس کند. در نتیجه، مبلغی که کارخانه بابت کاتد یا محصول نیمهساخته میپردازد، ممکن است با عدد منتشرشده در بورس تفاوت داشته باشد.
برای مثال، فرض کنید نرخ مرجع دلاری در یک روز ثابت بماند، اما هزینه حمل دریایی افزایش یابد. در این وضعیت، هزینه تمامشده واردات میتواند بیشتر شود؛ حتی اگر نرخ بورسی تغییری نکرده باشد. برعکس، عرضه فراوان در یک منطقه یا کاهش هزینه حمل ممکن است به پایینترآمدن بهای نهایی کمک کند. به همین دلیل، قیمت مس در معاملات داخلی باید همراه با هزینههای محلی ارزیابی شود.
نقش نرخ ارز و اقتصاد جهانی
نرخهای مرجع LME بر حسب دلار آمریکا به ازای هر تن اعلام میشوند. بنابراین، تغییر نرخ ارز بر هزینه خرید شرکتهایی که با ارزهای دیگر فعالیت میکنند تأثیر میگذارد. تقویت دلار میتواند خرید فلز را برای برخی مصرفکنندگان خارجی گرانتر کند؛ درحالیکه تضعیف دلار ممکن است اثر معکوس داشته باشد. البته رابطه ارز و بازار مس همیشه مستقیم نیست و عوامل دیگر نیز میتوانند نتیجه را تغییر دهند.
نرخ بهره، هزینه تأمین مالی، چشمانداز رشد اقتصادی و سیاستهای تجاری نیز بر انتظارات بازار اثرگذارند. افزایش هزینه سرمایه ممکن است بر نگهداری موجودی، تأمین مالی معاملات و تصمیمهای خرید شرکتها تأثیر بگذارد. از طرف دیگر، انتشار دادههای مثبت صنعتی یا اعلام پروژههای زیرساختی بزرگ میتواند انتظارات تقاضا را تغییر دهد.
به همین علت، تحلیل قیمت مس نباید فقط به بررسی نمودار روزانه محدود شود. بررسی نرخ ارز، شرایط اقتصاد کلان، دادههای صنعتی و تحولات عرضه به تحلیلگر کمک میکند تغییرات بازار را در چارچوبی جامعتر ارزیابی کند.
موجودی انبارها چه اطلاعاتی ارائه میدهد؟
گزارش موجودی انبارهای مورد تأیید LME یکی از شاخصهای قابل مشاهده برای بررسی عرضه فلز در شبکه تحویل بورس است. کاهش موجودی ممکن است با خروج فلز برای مصرف، محدودیت دسترسی یا انتقال آن به انبارهای دیگر مرتبط باشد. افزایش موجودی نیز میتواند از ورود عرضه تازه، کاهش برداشت یا تغییر مسیر تجارت ناشی شود.
اگر موجودی انبارها کاهش پیدا کند و همزمان تقاضای صنعتی بالا بماند، احتمال افزایش حساسیت بازار نسبت به کمبود کوتاهمدت وجود دارد. بااینحال، این ارقام تمام ذخایر جهان را پوشش نمیدهند. بخشی از فلز ممکن است در انبارهای مستقل، کارخانهها، مراکز توزیع یا مسیر حملونقل نگهداری شود. بنابراین، افت موجودی گزارششده لزوماً به معنای کاهش برابر در عرضه جهانی نیست.
تحلیلگران معمولاً تغییر موجودی را همراه با ورود و خروج فلز، سهم وارانتهای فعال و لغوشده و اختلاف نرخ نقدی و سهماهه بررسی میکنند. این مجموعه شاخصها در کنار هم تصویر دقیقتری از وضعیت کوتاهمدت بازار فراهم میکنند.
چگونه نرخهای LME را برای تصمیمگیری تجاری به کار ببریم؟
شرکتهای صنعتی بهتر است در قراردادهای خود نوع نرخ مرجع را بهروشنی مشخص کنند. لازم است معلوم باشد که محاسبه بر اساس قیمت نقدی، نرخ سهماهه، قیمت رسمی، قیمت پایانی یا میانگین دورهای انجام میشود. همچنین تاریخ تثبیت نرخ، نحوه محاسبه پرمیوم، شرایط تحویل و مسئولیت هزینههای حمل باید در قرارداد درج شوند.
برای مدیریت ریسک، برخی شرکتها از قراردادهای آتی یا ابزارهای پوشش ریسک استفاده میکنند. این ابزارها میتوانند اثر بعضی نوسانات بازار را محدود کنند، اما نیازمند آشنایی با وجه تضمین، سررسید، نقدشوندگی و اختلاف نرخ مرجع با بهای فیزیکی هستند. پوشش ریسک باید با سیاست مالی و الگوی مصرف شرکت هماهنگ باشد و تضمینکننده سود نیست.
بهتر است خریدار علاوه بر بررسی روند قیمت مس، بودجه خرید، موجودی انبار داخلی، زمان مورد نیاز برای تحویل و اعتبار تأمینکننده را نیز در نظر بگیرد. چنین رویکردی نسبت به تصمیمگیری صرفاً بر اساس افزایش یا کاهش یکروزه نرخ، مبنای قابل اتکاتری دارد.
اشتباهات رایج در تحلیل نرخ بورس
یکی از اشتباهات متداول، یکسان فرضکردن قیمت رسمی، نرخ پایانی، قیمت نقدی و سررسید سهماهه است. این شاخصها کاربردها و روشهای محاسبه متفاوتی دارند. خطای دیگر، مقایسه نرخ دلاری بر تن با قیمت داخلی بدون توجه به نرخ ارز، تبدیل واحد و هزینههای جانبی است.
اشتباه مهم دیگر، نتیجهگیری قطعی از یک روز معاملاتی یا یک خبر است. نوسانات کوتاهمدت ممکن است ناشی از تغییر موقعیت معاملهگران، اختلال عرضه، اخبار اقتصادی یا جابهجایی موجودی باشد. بررسی روند چندروزه و چندماهه، وضعیت سررسیدها و دادههای بنیادی میتواند احتمال برداشت اشتباه از قیمت مس را کاهش دهد.
پرسشهای متداول
آیا LME تنها مرجع جهانی قیمت مس است؟
خیر. بورس فلزات لندن یکی از مراجع مهم بینالمللی است، اما بازارها و قراردادهای منطقهای دیگری نیز وجود دارند. مرجع مناسب به نوع قرارداد، محل تحویل، شرایط معامله و نیاز خریدار یا فروشنده بستگی دارد.
چرا قیمت اعلامشده در بورس با مبلغ فاکتور کارخانه متفاوت است؟
قیمت بورس معمولاً نرخ مرجع فلز را نشان میدهد. مبلغ فاکتور میتواند شامل پرمیوم، هزینه حمل، بیمه، مالیات، تبدیل ارز، هزینه تأمین مالی و ویژگیهای محصول باشد. به همین دلیل، محاسبه هزینه نهایی به اطلاعات بیشتری از نرخ مرجع نیاز دارد.
آیا افزایش موجودی انبارها همیشه نشانه کاهش قیمت مس است؟
خیر. افزایش موجودی ممکن است نشاندهنده عرضه بیشتر یا کاهش برداشت باشد، اما ممکن است از جابهجایی فلز میان شبکههای انبارداری نیز ناشی شود. برای ارزیابی درست، باید علت تغییر موجودی را در کنار تقاضا، تولید و ساختار سررسیدها بررسی کرد.
جمعبندی
سازوکار تعیین نرخ در بورس فلزات لندن بر معاملات استاندارد، کشف قیمت در بسترهای معاملاتی و انتشار شاخصهای مرجع استوار است. قیمتهای رسمی و پایانی روش محاسبه متفاوتی دارند و نرخ نقدی با قرارداد سهماهه یکسان نیست. تحلیل مؤثر به بررسی همزمان عرضه و تقاضا، موجودی انبارها، معاملات آتی، نرخ ارز و شرایط اقتصاد جهانی نیاز دارد.
برای خریداران صنعتی، نرخ بورس نقطه شروع محاسبه است و نه الزاماً مبلغ نهایی خرید. پرمیوم، هزینه حمل، کیفیت محصول، شرایط تحویل و مفاد قرارداد نیز در تعیین هزینه واقعی نقش دارند. شناخت تفاوت این شاخصها به شرکتها کمک میکند مذاکرات شفافتری داشته باشند، ریسک نوسان را بهتر مدیریت کنند و درباره خریدوفروش تصمیم آگاهانهتری بگیرند.
بازدیدها: ۳
دیدگاهتان را بنویسید